
量化研究员简历模板(金融/私募基金校招)
专为金融与私募基金行业校招打造的量化研究员简历模板。突出Python、C++编程能力,强调数理统计、策略建模及机器学习核心技能。结构清晰,重点展示科研项目与竞赛经历,帮助应届生在激烈的校招竞争中脱颖而出,精准匹配量化岗位需求。
模板亮点
- 突出量化核心技能(Python/C++/机器学习)
- 优化科研与竞赛经历展示模块
- 适配金融行业专业排版风格
- 强调数理统计与策略建模能力
相关标签
适用人群
本模板特别适合量化研究员岗位的求职者使用,具备应届生工作经验的专业人士, 通过金融类风格的设计,帮助您在金融/私募基金 行业中脱颖而出,展现专业形象和核心竞争力。
使用模版创建简历相关模板
同样优秀的金融类风格模板
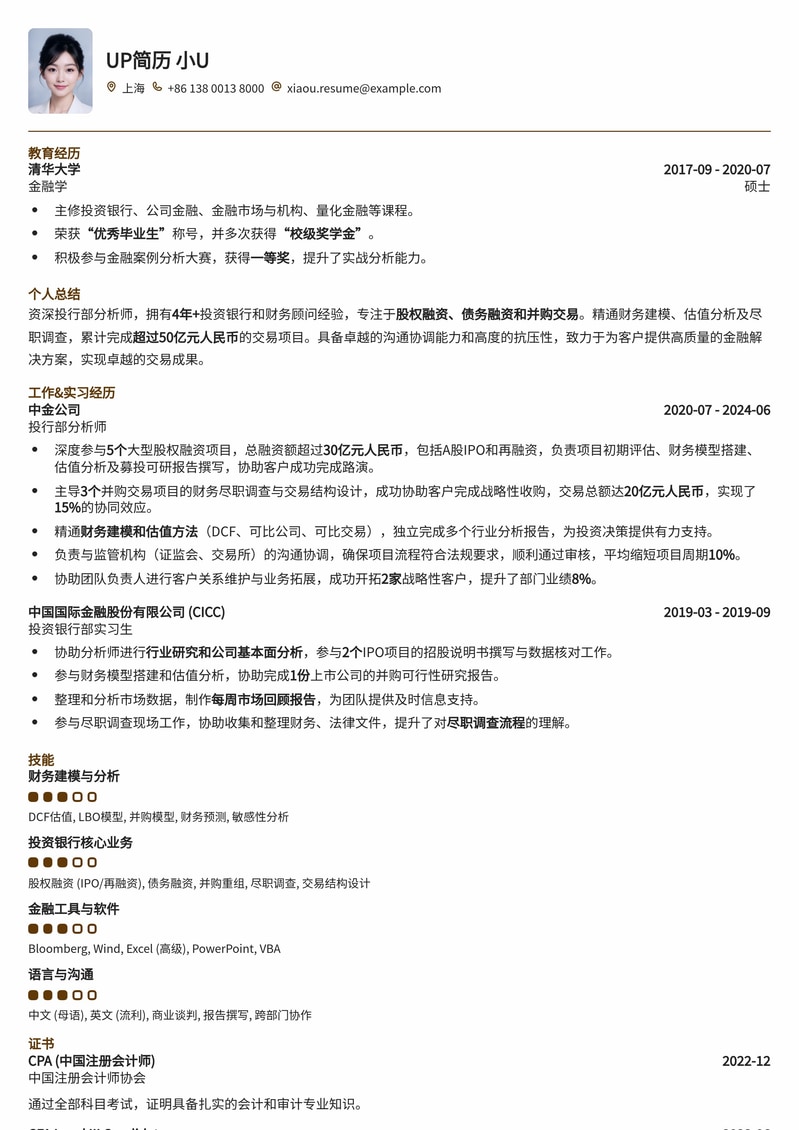
金融精英专属:高盛/摩根大通投行部分析师简历模板
本模板专为志向高盛、摩根大通等顶级投行部的分析师量身定制。设计简洁专业,突出量化分析能力、项目经验与金融建模技能。适用于有志于进入投资银行部门(IBD)的应届生或1-3年经验的金融专业人士,助您在竞争激烈的金融行业脱颖而出,获得心仪的分析师职位。
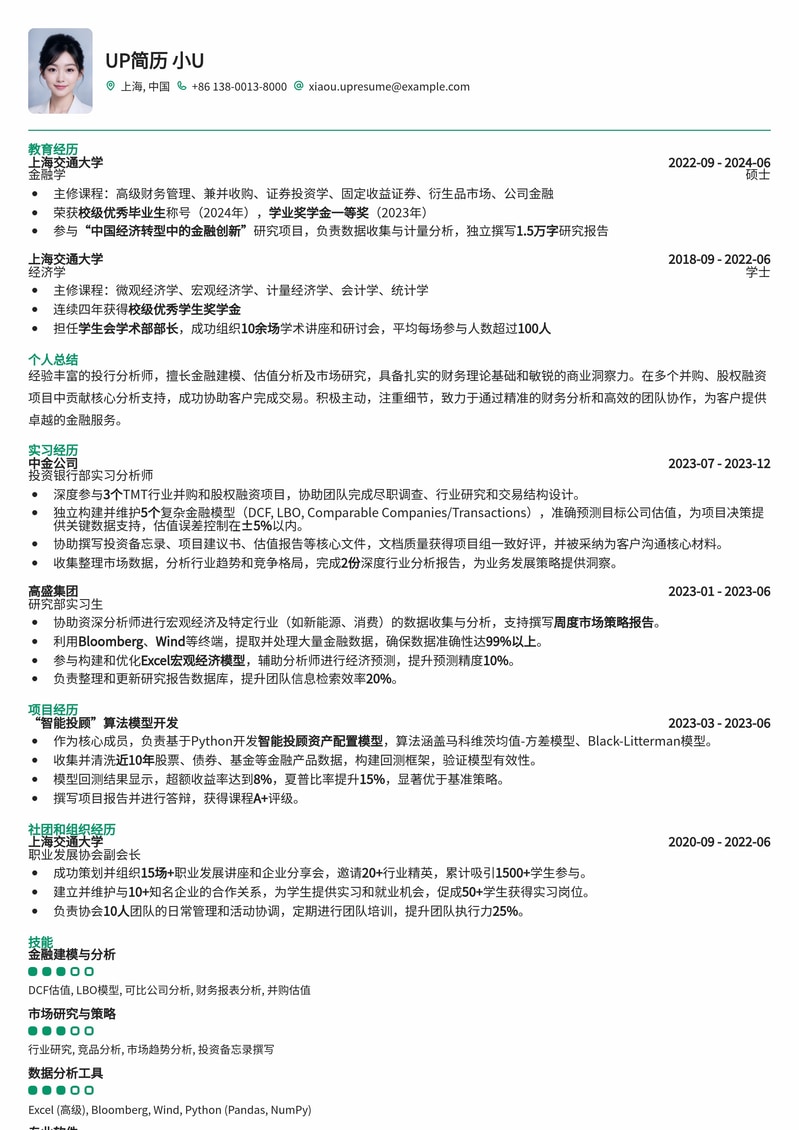
211高校专属:高薪投行分析师 (IBD Analyst) 精英简历模板
本模板专为志向高远、背景优秀的211高校毕业生及早期职业发展人士量身打造,旨在帮助您在竞争激烈的投资银行领域脱颖而出,成功斩获投行分析师 (IBD Analyst) 职位。模板设计突出金融专业素养、量化分析能力和项目经验,注重数据和业绩的呈现,助您精准匹配顶级投行的招聘需求。
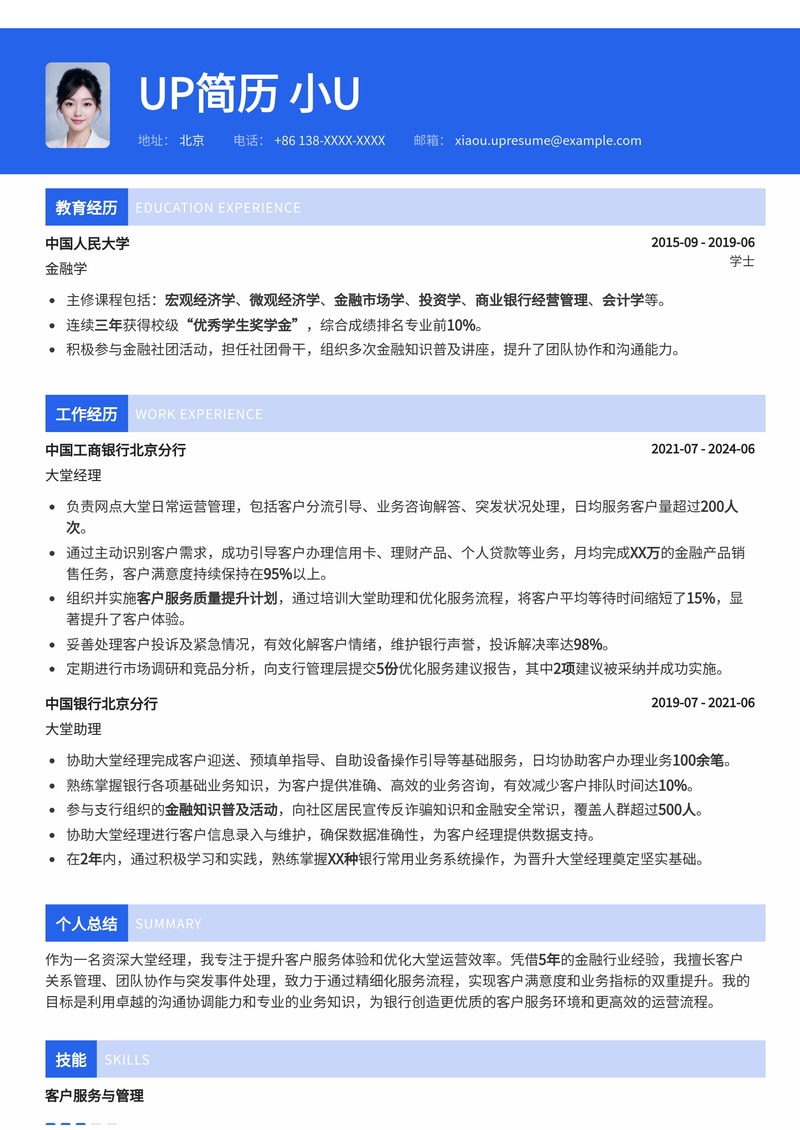
专业银行大堂经理简历模板:提升您的职业形象与竞争力
这份专业的大堂经理简历模板专为金融行业求职者设计,突出您的客户服务、沟通协调和团队管理能力。模板结构清晰,重点突出,助您在众多应聘者中脱颖而出,成功获得理想职位。
金融产品经理简历模板:APP、理财、信贷产品设计必备
本模板专为金融行业产品经理量身定制,突出您在APP、理财产品、信贷产品等领域的丰富设计与管理经验。模板结构清晰,重点突出项目成果和数据支撑,助您在众多求职者中脱颖而出,直击HR关注点。
专业保险顾问简历模板:助您在金融行业脱颖而出
本简历模板专为保险顾问量身定制,突出您的销售能力、客户服务经验和风险管理专长。简洁专业的排版,有效展示您的业绩和沟通技巧,助您在竞争激烈的金融行业中获得理想职位。
专业保险顾问简历模板:助您在金融行业脱颖而出,赢得客户信赖
此保险顾问简历模板专为寻求在金融行业发展的保险顾问设计。模板布局清晰,重点突出销售业绩、客户服务能力和风险管理经验。适用于初级、中级及资深保险顾问,帮助您高效展示专业素养,赢得潜在雇主的青睐,加速职业发展。无论是寿险、财险还是健康险领域,本模板都能助您成功。
金融融资精英简历模板:助您洞察市场,把握资本脉搏
专为金融融资领域专业人士设计的简历模板,突出您在项目融资、股权投资、风险管理、财务分析等方面的核心竞争力。清晰的结构和专业的排版,完美展现您的金融洞察力、谈判能力和业务拓展能力,助力您在竞争激烈的金融市场中脱颖而出,获得理想的融资职位。
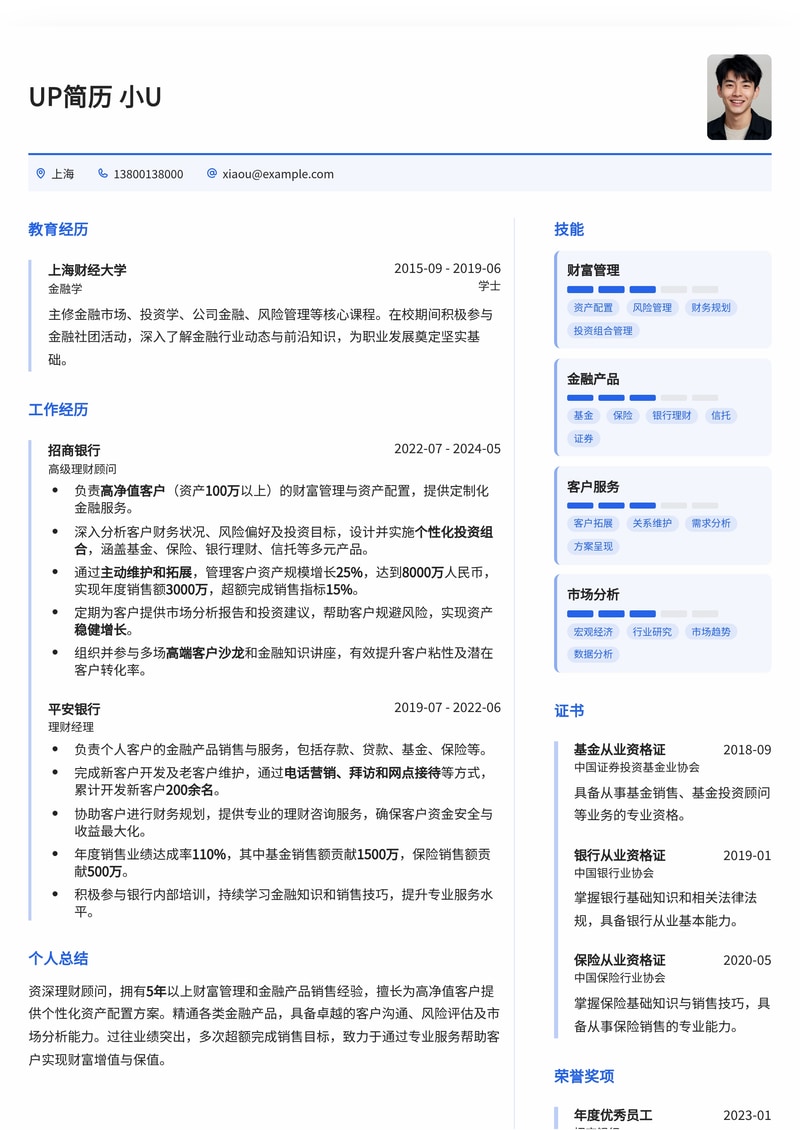
专业理财顾问简历模板:助您在金融行业脱颖而出
这份专业的理财顾问简历模板专为金融行业从业者设计,突出您的专业知识、客户服务能力和业绩成果。模板结构清晰,重点突出,帮助您在众多求职者中脱颖而出,获得心仪的理财顾问职位。
简历写作
专业指导,提升简历质量
大厂校招补录:字节/腾讯/华为往届热招回顾与捡漏指南
秋招结束不代表没机会。本文解析字节、腾讯、华为等大厂补录规律,明确补录岗位薪资与秋招一致,竞争逻辑转为“精准匹配”。提供针对性投递策略,帮助未拿到满意 offer 的同学抓住最后上岸黄金期。
高薪岗位盘点:往期30k+岗位合集,应届生必看
整理往期校招月薪30k+岗位数据,揭示高薪集中在头部大厂核心研发与算法序列。分析薪资溢价背后的技术门槛,帮助应届生评估自身匹配度,避免无效海投,精准锁定值得冲刺的高薪方向。
今日校招速报:暂无新增岗位,建议关注往期热招
今日大厂校招无新增岗位属正常批次调整。空窗期是捡漏黄金期,竞争热度下降,HR 处理效率更高。建议忽略“今日新增”指标,重点复盘并投递发布两周仍显示“招聘中”的往期热招岗位。
大厂校招补录观察:字节腾讯华为捡漏指南
大厂正式批结束并非终点,字节、腾讯、华为等名企补录通道依然敞开。本文解读补录背后的 HC 空缺与新预算逻辑,分析空窗期如何利用信息差理性投递,打破“补录即淘汰”的误区。
高薪岗位盘点:往期30k+名企校招回顾
复盘常年稳定开出30k+月薪的巨头校招,拆解互联网核心研发、量化算法及芯片设计岗的真实门槛。拒绝盲目等待新公告,深入分析高薪背后的学历、项目深度与竞赛含金量要求,帮你判断是否具备冲击这些岗位的硬实力。
模板内容
小柚
个人总结
复旦大学数学与应用数学专业硕士,专注于量化交易策略研究与建模。精通Python与C++编程,具备扎实的数理统计基础及机器学习算法应用能力。曾在头部私募实习,独立开发多因子选股模型并实盘测试,追求数据驱动的投资决策,致力于在高频或中低频策略领域深耕。
工作经历
量化研究实习生
幻方量化
- 基于Tick级数据清洗与特征工程,挖掘超过50个有效Alpha因子,通过IC值分析与分层回测验证因子稳定性。
- 协助资深研究员优化日内高频交易策略,利用C++重构核心撮合逻辑,将策略回测速度提升40%,实盘滑点降低约15%。
- 参与构建机器学习预测模型,使用XGBoost与LSTM对量价数据进行非线性建模,在样本外测试中年化超额收益达到12%。
金融工程助理
中信证券衍生品部
- 负责期权定价模型的日常维护与校准,利用Monte Carlo模拟计算复杂奇异期权价格,误差控制在0.5%以内。
- 编写Python自动化脚本监控持仓风险指标(Greeks),实现每日风险报告的自动生成,节省团队每日约1.5小时人工统计时间。
项目经历
基于深度强化学习的动态资产配置系统
复旦大学实验室项目
- 设计并实现基于PPO算法的动态仓位管理模型,在不同市场波动率环境下自动调整股债配比。
- 回测周期覆盖2018-2024年,相比传统60/40固定配比策略,该模型夏普比率从0.8提升至1.4,最大回撤减少22%。
- 负责全流程代码实现,包括数据预处理、环境搭建、模型训练及可视化分析,代码库已开源至GitHub。
多因子选股策略研究与回测框架搭建
个人独立研究
- 从基本面、技术面、情绪面三个维度构建包含100+因子的因子库,采用正交化处理去除因子间共线性。
- 搭建事件驱动型回测框架,支持分钟级数据回测,考虑手续费与冲击成本,策略近三年年化收益率18%,夏普比率1.2。
教育背景
复旦大学
硕士 · 应用数学
武汉大学
本科 · 数学与应用数学
技能专长
编程语言
Python (NumPy/Pandas/Scikit-learn) · C++ (STL/Multithreading) · SQL · Matlab
量化技能
多因子建模 · 时间序列分析 · 统计套利 · 高频交易逻辑 · 回测框架搭建
机器学习
XGBoost/LightGBM · LSTM/Transformer · 强化学习 (PPO/DQN) · 特征工程
工具与平台
Linux · Git · Docker · Wind/Bloomberg终端
证书资质
CFA一级
CFA Institute
期货从业资格证
中国期货业协会
获奖经历
全国大学生数学建模竞赛一等奖
中国工业与应用数学学会
负责赛题C中的时间序列预测与优化模型构建,论文获评全国前1%。
复旦大学研究生一等奖学金
复旦大学
表彰在学术研究及专业实践中的优异成绩,获奖比例前5%。
Kaggle时间序列预测挑战赛银牌
Kaggle
在全球3000+参赛队伍中排名前2%,提出融合时序特征与外部宏观变量的集成学习方案。
开始使用量化研究员简历模板(金融/私募基金校招)模板
选择专业模板,AI智能填写,3分钟完成简历制作